制度與手續資料確認日期:2026年11月1日。以下新制說明適用於2026年11月1日起購買的商品。
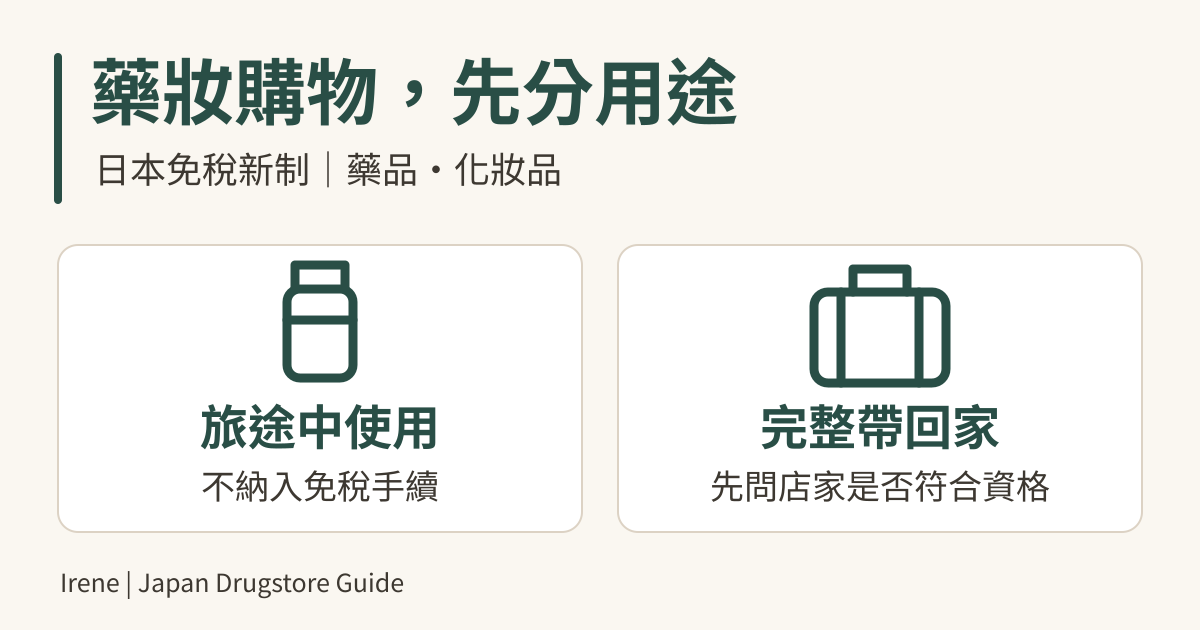
旅行中就要用的藥品、化妝品,結帳前先請店員按一般含稅商品處理,不納入免稅手續,與準備完整帶回家的免稅商品分開安排。不用為了免稅多買一份,也不要為了保留退款而延後需要的用藥或照護。
新制取消特殊免稅封袋,並不表示藥品或化妝品可以在日本使用後,照樣申請退款。國稅廳將醫藥品明確列入消耗品:若在日本消耗了全部或一部分,就無法通過該商品的帶出境確認,因此不能取得該商品的免稅退款。
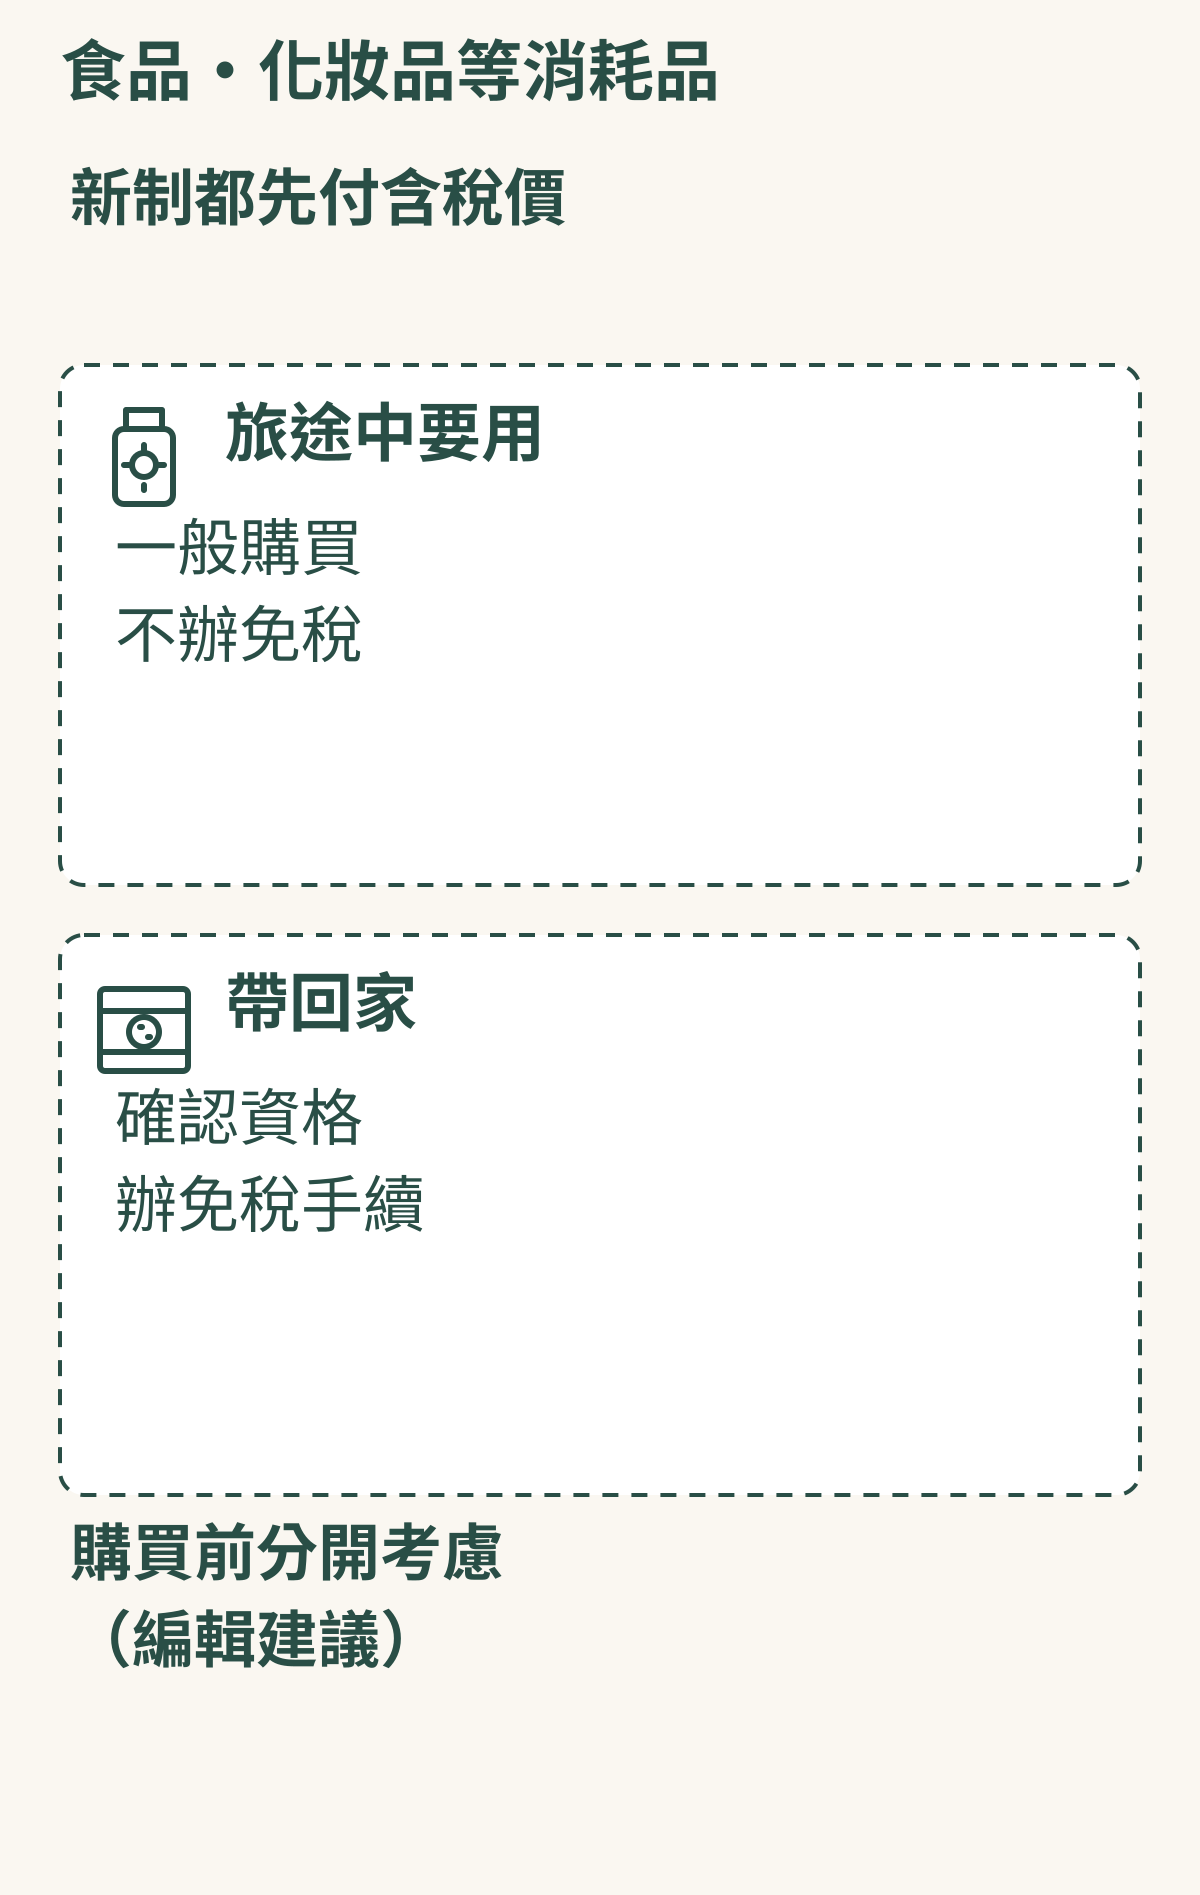
這是消耗品的購買安排建議,不是要求分成兩張收據,也不適用於所有非消耗品。分開完整零售商品,不要分裝藥錠或內容物;不必多買,也不要為退款延後必要的用藥或照護。若免稅消耗品已全部或部分用掉,先向海關人員說明,不要自行繼續操作終端機或線上手續。
先確認:你是哪一天買的?
- 10月31日以前購買:依原有制度辦理。即使11月才離境,也不要把新制取消特殊封袋的規定往前套用。
- 11月1日起購買:原則依先付後退新制辦理,再看下方的使用情況。
判斷依據是購買日,不是整趟旅程的抵達日或離境日。
若在2026年10月31日跨夜營業時段購物,部分交易可能依店家持續採用的銷售計帳基準,按10月31日的舊制處理。請在結帳前確認這筆交易適用哪一制,不要只靠時鐘判斷。
想先了解店內結帳、託運前確認到退款的完整順序,可看日本退稅新制:藥妝店結帳到退款流程。
「拆封」「用掉」「丟掉包裝」分開看
特殊免稅封袋取消,是包裝手續的變更。喝掉、吃掉或使用掉消耗品,則會影響帶出境確認。
商品本身的盒子、袋子也可能有辨識商品所需的資訊。為了方便查驗,保留商品及可辨識商品的包裝,不要為了節省行李空間就全部丟棄。不能把「取消封袋」解讀成「所有商品拆開或用過都沒問題」。
結帳前的簡單判斷卡
這趟旅行就需要使用
請店員把這件商品按一般含稅方式購買,不納入免稅手續,與申請免稅、準備帶出日本的商品分開處理。新制下兩種購物都先付含稅價,請說清楚用途,而不是只說「我要付稅」。
例如今天要擦的防曬品,就把這一整瓶安排為旅途中使用。若需要藥品,先向藥師或適當的醫療專業人員確認是否適合,再按需要購買;不要為了免稅改變用法、劑量或延後處理健康問題。
準備完整帶回家
依店家指引辦理免稅購買,保留商品和辨識用包裝,離境時讓商品可供海關確認。不是每件商品都要單獨買到5,000日圓;新制門檻是同一店家、同一天未稅合計至少5,000日圓,且需符合免稅條件。
已經使用或吃掉一部分
不要先操作退稅機台,請直接向海關人員說明。不要藏起使用情況、補裝內容物,或拿另一件商品替代原本購買的商品。
分開商品,不是把藥分裝
「分開結帳」是請店家協助安排不同用途的完整零售商品,不是從一盒藥裡拆出幾顆留著吃、其他拿去退稅,也不是將瓶裝內容物分成兩份。店家能如何分開交易及建立購買紀錄,要在付款前確認。
你原本只需要一瓶防曬,就不必多買一瓶當免稅品。把旅途中要用的商品分出來後,如果帶回家的購物不符合免稅門檻,也不需要為湊金額買不需要的藥品或保養品。
同一筆購買紀錄少一件,該筆其他免稅商品也無法退款
假設同一筆免稅購買紀錄有三件商品,出境確認時其中一件已經不在身上,影響不是只扣掉那一件的稅金。官方規定,同一購買手續所記錄的免稅商品,只要有一件未持有,就無法為該筆紀錄內的其他免稅商品完成確認、取得退款。
這裡指的是同一筆購買紀錄,通常可用收據理解,不是自動取消整趟旅行所有其他收據的退款。如果已經使用消耗品,按上面的方式向海關如實說明,不要自行假設只退剩下的部分就可以。
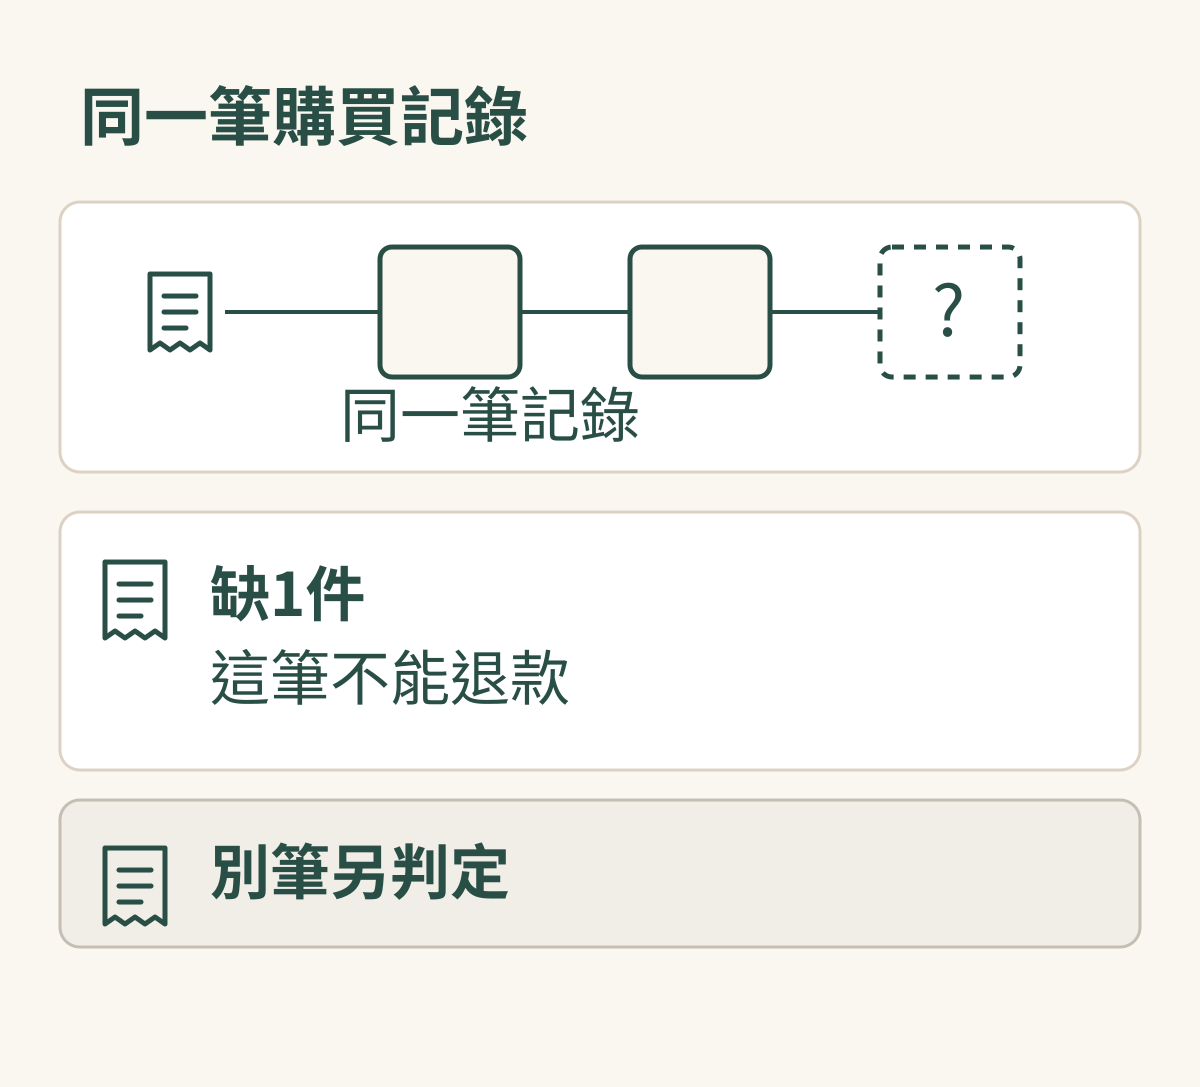
影響的是該筆購買紀錄,不是自動取消整趟旅行其他紀錄。若消耗品已全部或部分用掉,先向海關人員說明,不要自行只申請剩餘商品或繼續終端機、線上手續;也不是所有商品一律必須全新或未開封。
還有哪些規定要分別確認?
日本免稅、商品是否適合你使用、航空行李與回台灣的攜入規定,必須分別確認。日本免稅成功,不能直接當作回台灣時品項與數量都符合規定的證明。
在藥妝店最實用的順序是:先確定需要,再分清楚用途,最後才安排免稅。